

Blog
¿Qué es una tasa fija vs. tasa variable?
14 de octubre 2026
Cuando una parte de tus ingresos se va a destinar al pago de un crédito, una de las primeras preguntas suele ser cuánto vas a terminar pagando y si esas cuotas van a caber cómodamente dentro de tu presupuesto. El tipo de tasa influye en qué tan fácil es anticipar esos pagos, por lo que entender cómo funciona puede ayudarte a comparar mejor tus opciones y evitar sorpresas más adelante.
¿Qué diferencia hay entre una tasa fija y una tasa variable?
Aunque las dos influyen en el costo final de un crédito, una tasa fija y una tasa variable funcionan de manera diferente. Hay varias diferencias entre ellas, pero la más importante tiene que ver con lo que puede pasar con el porcentaje de interés durante el plazo del préstamo.
Tasa fija: un porcentaje que se mantiene
Con una tasa de interés fija, el porcentaje que acuerdas al contratar el crédito se mantiene de principio a fin. De esta manera, puedes saber que esa parte de las condiciones no va a cambiar mientras pagas el crédito.
Tasa variable: un porcentaje que puede cambiar
En una tasa de interés variable, el porcentaje puede subir o bajar durante el plazo del préstamo. Esos cambios, por supuesto, no son al azar. En general dependen de factores que vamos a explicar más adelante.
¿Cómo afecta el tipo de tasa a lo que terminas pagando?
Con esta diferencia más clara, es más fácil entender por qué el tipo de tasa influye en los intereses que pagas, en tus cuotas periódicas y en el costo total del crédito.
El impacto de las tasas en números
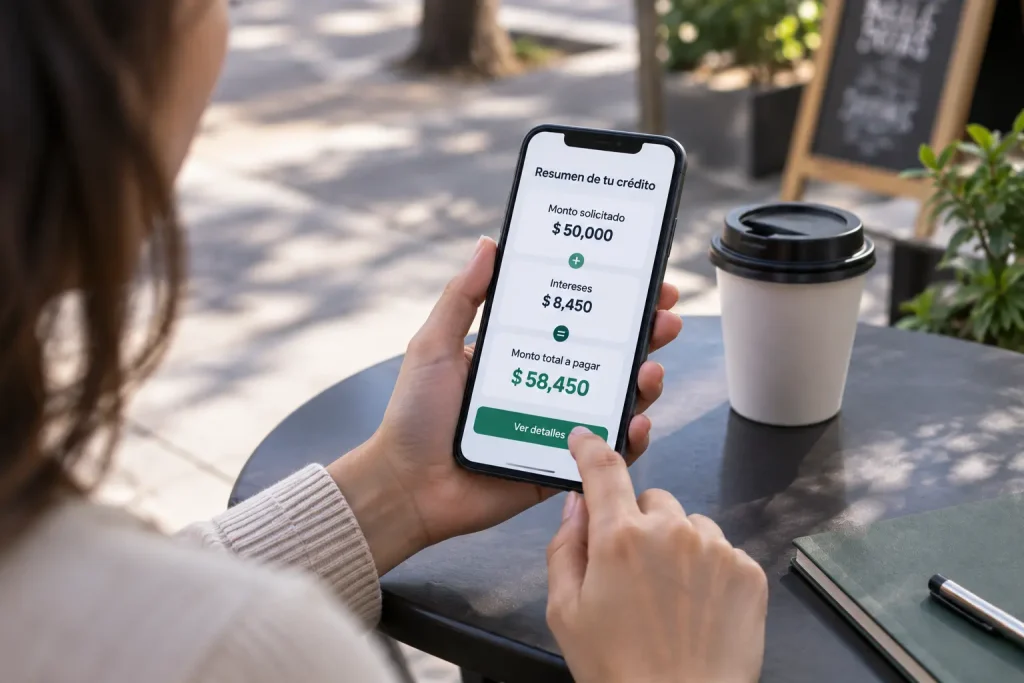
Imagina que pides un préstamo de $50,000 a 12 meses. Para ver la diferencia de forma sencilla, supongamos que ambas opciones parten de una tasa anual del 20%.
Con una tasa fija, ese 20% se mantiene durante todo el periodo. En un ejemplo simplificado, esto representaría $10,000 de intereses, por lo que terminarías pagando $60,000 en total.
Ahora imagina que eliges una tasa variable que, después de seis meses, sube al 24%. Bajo el mismo método simplificado, promediando ambas tasas a lo largo del año, los intereses pasarían a $11,000 y el total a pagar sería de $61,000.
La diferencia en este caso sería de $1,000. Pero ojo: la tasa variable también podría bajar en lugar de subir, y en ese caso el efecto sería el contrario. Además, según las condiciones del crédito, esos cambios pueden reflejarse en tus pagos mensuales o periódicos.
Por eso, antes de pedir un crédito, te recomendamos mirar más allá de la tasa inicial. Debes entender cómo puede comportarse durante el plazo y qué impacto tendría en lo que vas a terminar pagando.
Tasa fija vs. tasa variable: comparación práctica
Como ya vimos, las tasas tienen más diferencias que su comportamiento a lo largo del crédito. Para verlo de forma clara, comparemos las principales diferencias entre una tasa fija y una tasa variable.
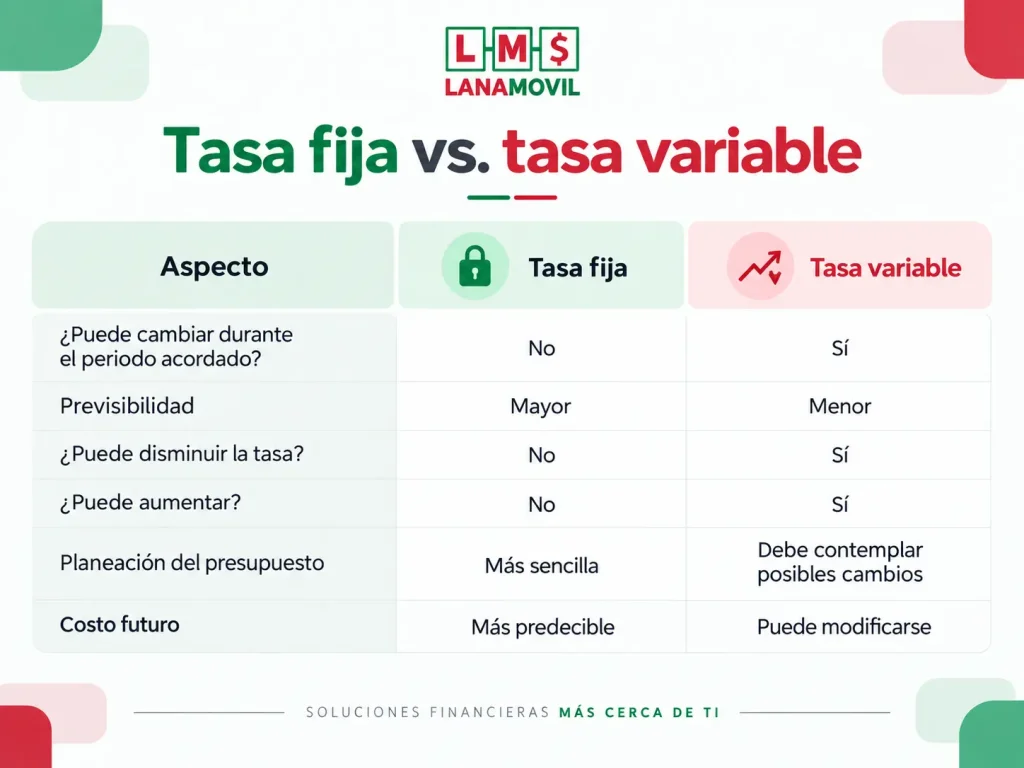
Seguramente ya notaste que no hay un tipo de tasa que sea mejor en todos los casos. Lo importante es saber cómo se adapta al crédito que estás considerando y qué puede pasar con tus pagos durante el plazo.
Cuando el dinero se descuenta directamente de tus ingresos, esto se vuelve todavía más importante. Además de la tasa, conviene revisar cuánto vas a pagar en cada periodo y qué parte de tu presupuesto vas a tener comprometida.
En Lanamóvil puedes cotizar gratis tu crédito vía nómina y revisar el monto, plazo y pago quincenal antes de decidir.
¿Cuándo puede convenir más una tasa fija? ¿Y una variable?
No hay un tipo de tasa que funcione mejor en todos los casos. La elección depende de cómo organizas tu presupuesto, cuánto dura el crédito y cuánto margen tienes para enfrentar posibles cambios en lo que vas a pagar.
Si buscas estabilidad y previsibilidad
Una tasa fija puede tener más sentido si prefieres saber desde el inicio que el porcentaje de interés no va a cambiar durante el periodo acordado.
Esto puede ser especialmente útil si tienes un presupuesto ajustado o si vas a pagar el crédito durante un plazo largo, porque reduces la incertidumbre sobre cómo se va a comportar la tasa mientras sigues pagando.
Si tienes margen para asumir cambios
Una tasa variable puede ser una opción si tu presupuesto te permite absorber posibles variaciones y entiendes cómo se va a ajustar durante el crédito.
También puede tener más sentido en plazos relativamente cortos o cuando la referencia a la que está ligada disminuye, ya que la tasa podría bajar. Sin embargo, también puede ocurrir lo contrario. Por eso, antes de elegirla, revisa qué referencia usa, cada cuánto puede cambiar y cómo esos ajustes podrían reflejarse en tus pagos.
En cualquiera de los dos casos, la tasa es solo una parte de la decisión. Antes de elegir un crédito, también hay otros factores que conviene revisar y que vas a ver a continuación.
¿Qué debes revisar además de la tasa de interés?
Aunque la tasa es importante, no es lo único que debes revisar antes de aceptar un crédito. Para saber cuánto vas a terminar pagando y si realmente cabe en tu presupuesto, también conviene checar otras condiciones del financiamiento.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) recomienda considerar distintos elementos antes de contratar un crédito.
Entre los principales están:
- Plazo del préstamo: cuánto tiempo vas a tener para terminar de pagarlo.
- Pagos mensuales, quincenales o periódicos: cuánto vas a destinar al crédito en cada fecha de pago.
- CAT: te da una referencia más completa del costo del crédito al considerar la tasa de interés y otros cargos asociados.
- Comisiones: revisa si existen cargos por apertura, administración u otros conceptos.
- Monto total a pagar: cuánto vas a pagar en total al finalizar el crédito.
- Condiciones de la tasa variable: verifica qué índice o referencia se usa, cada cuánto puede ajustarse y en qué situaciones puede cambiar.
- Capacidad de pago: analiza si puedes integrar esos pagos a tus gastos habituales sin comprometer otras necesidades importantes.
Si revisas todos estos elementos, vas a tener una idea más clara del costo real del crédito y de cómo puede afectar tu presupuesto durante el plazo del préstamo.
Lanamóvil: crédito vía nómina para empleados GEM
En Lanamóvil trabajamos todos los días con empleados del Gobierno del Estado de México que buscan una opción de financiamiento adaptada a la forma en que reciben sus ingresos. Atendemos más de 1,700 préstamos personales al mes, con el acompañamiento de cerca de 300 asesores y presencia en 4 sucursales.
Nuestros créditos vía nómina se pagan mediante descuentos directos en las fechas acordadas. Esto permite saber cuánto se va a destinar al crédito en cada quincena y tener mayor claridad para organizar el resto del presupuesto.
Por eso, antes de avanzar, no solo recomendamos revisar la tasa de interés. También es importante tener claro cuánto necesitas, cuál va a ser el plazo, cuánto vas a pagar por quincena y cuáles son las condiciones completas del crédito.
Da el siguiente paso: cotiza gratis tu préstamo personal con Lanamóvil o visita una de nuestras sucursales.
Preguntas frecuentes
SUSCRÍBETE


Notas Recientes
Blog, Finanzas personales
¿Qué es una tasa fija vs. tasa variable?
Cuando una parte de tus ingresos se va a destinar al pago de un crédito, ...
SEGUIR LEYENDOBlog, Finanzas personales
Diferencia entre pensión y jubilación: lo que debes saber si trabajas en el Gobierno del Estado de México
Si estás cerca del retiro, no tener clara la diferencia entre pensión y ...
SEGUIR LEYENDOBlog, Finanzas personales
¿Cuánto cuesta una boda en México? Opciones para financiarla si eres empleado del GEM
Organizar una boda puede ser tan emocionante como costoso. Empiezas ...
SEGUIR LEYENDOBlog, Finanzas personales
Primer crédito para empleados GEM: qué deben considerar los más jóvenes
Si eres un empleado GEM joven y estás por pedir tu primer crédito, es ...
SEGUIR LEYENDO