

Blog
Top 5 de errores más comunes al solicitar un préstamo GEM en Lanamóvil
29 de octubre 2026
Un préstamo puede ayudarte a resolver un imprevisto, pagar una deuda o hacer realidad ese proyecto que tienes en mente. Sin embargo, para que sea una solución y no se convierta en una preocupación, es importante tomar algunas precauciones antes de pedirlo.
Por eso, en este artículo te compartimos cinco errores frecuentes al solicitar préstamos para empleados de gobierno y algunos consejos para que puedas evitarlos.
Error 1: solicitar más dinero del que realmente necesitas
Tener un poco de dinero extra suele parecer una buena idea. El problema es que, cuando ese monto viene de un préstamo, vas a tener que devolver cada peso junto con los intereses y otros costos.
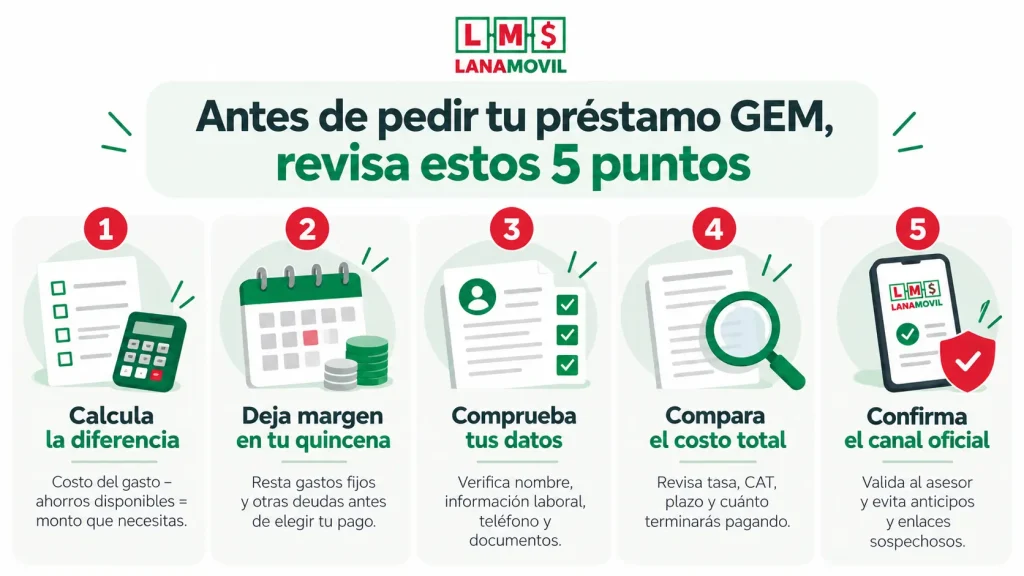
Por eso, que puedas acceder a un determinado monto no significa que debas pedirlo completo. La clave está en que, antes de definir cuánto vas a pedir, pienses en el gasto concreto que necesitas cubrir.
Si no lo haces, aumentará el riesgo de aumentar el costo del financiamiento y, por ende, de dejarte con menos dinero disponible cada quincena.
¿Cómo calcular cuánto necesitas pedir?
Para comenzar, hay dos datos que necesitas conocer: el costo real de lo que quieres financiar y los ahorros que puedes usar sin comprometer el dinero de tus gastos habituales y emergencias.
Veámoslo con un ejemplo. Imagina que necesitas $25,000 para hacer algunas reparaciones en tu hogar y tienes $8,000 ahorrados. En ese caso, lo mejor sería pedir únicamente los $17,000 restantes.
De esta manera, evitas asumir una deuda mayor de la necesaria y podrás organizar mejor tu presupuesto para cumplir con los pagos del préstamo.
Error 2: no revisar cuánto puedes pagar cada quincena
Una de las ventajas del crédito vía nómina es que los pagos se descuentan automáticamente de tu salario. Pero ojo, esto también significa que vas a recibir menos dinero cada quincena para cubrir tus gastos habituales.
Por eso, antes de comprometerte con un préstamo, conviene hacer algunas cuentas y asegurarte de que los descuentos no afecten tu presupuesto.
Haz una prueba con tu presupuesto
Para conocer tu capacidad de pago, comienza por revisar cuánto dinero recibes cada quincena. A esa cantidad, réstale tus gastos fijos y lo que destinas al pago de otras deudas.
Por ejemplo, si recibes $10,000 por quincena, de los cuales destinas $6,000 a tus gastos fijos y $1,500 al pago de otras deudas, te quedan $2,500 disponibles.
¿Significa que puedes destinar esos $2,500 al préstamo? No necesariamente. También necesitas conservar un margen para imprevistos, como una reparación en casa o un gasto médico inesperado. Tenlo en cuenta al elegir cuánto puedes pagar durante los próximos meses.
Error 3: enviar información incompleta o incorrecta
Un nombre mal escrito, información laboral desactualizada o un documento faltante pueden retrasar la solicitud de tu préstamo y obligarte a hacer correcciones o volver a presentar documentos.
Para evitar estos inconvenientes, dedica unos minutos a comprobar que todos tus datos sean correctos antes de iniciar el trámite.
¿Qué revisar antes de enviar tu solicitud?
Presta especial atención a estos cuatro puntos:
- Datos personales: verifica que tu nombre y otros datos coincidan con los que aparecen en tus documentos oficiales.
- Información laboral: comprueba que la información de tu empleo esté actualizada.
- Medios de contacto: revisa tu número de teléfono y mantente disponible para recibir notificaciones.
- Documentación requerida: confirma que tienes todos los documentos solicitados y que estén vigentes y sean legibles.
¿Te gustaría aprender más sobre finanzas personales? Explora nuestro blog y encuentra consejos para administrar mejor tu dinero y aprovechar tus ingresos.
Error 4: fijarte únicamente en cuánto dinero te prestan
Aunque dos préstamos por el mismo monto parezcan idénticos, es probable que tengan varias diferencias. Por eso, antes de elegir una opción, es importante que prestes especial atención a los intereses, los plazos y las condiciones de devolución.
Una cuota más baja puede parecer atractiva, pero eso no siempre significa que el préstamo sea más conveniente.
¿Qué condiciones debes revisar?
A grandes rasgos, lo importante es conocer cuánto vas a terminar pagando en total para evitar sorpresas más adelante. Para tenerlo claro, te recomendamos prestar atención a los siguientes aspectos:
Plazo de devolución
Es el tiempo que pasa entre que recibes el préstamo y terminas de pagarlo. Aquí lo más importante es que un plazo más largo puede implicar un mayor pago de intereses. Con base en eso, puedes revisar con más claridad si se ajusta a tus posibilidades económicas.
Periodicidad de los pagos
La periodicidad se refiere a cada cuánto tiempo vas a pagar las cuotas. En el caso de los créditos vía nómina de Lanamóvil, por ejemplo, los descuentos se hacen quincenalmente.
Tener esto en claro te ayuda a organizar tus gastos y a saber cuánto dinero te queda disponible después de cada pago.
Costo total del financiamiento
Al momento de comparar créditos, muchos se fijan en cuánto reciben y no en cuánto van a terminar pagando. A ese monto se le conoce como costo total del financiamiento y, a grandes rasgos, es lo que recibes más los intereses y los gastos asociados.
Conocer este valor te permite comparar distintas ofertas, incluso cuando tengan cuotas y plazos distintos, y evaluar cuál se ajusta mejor a tu presupuesto.
Comisiones y otras condiciones
En relación con el punto anterior, aquí entran los cargos y requisitos adicionales del préstamo, como comisiones o seguros. Aunque a primera vista parezcan gastos secundarios, también influyen en la cantidad que vas a terminar devolviendo.
Por eso, antes de contratar, revisa cuáles se aplican, cuánto representan y bajo qué condiciones podrían cobrarse.
Error 5: solicitar un préstamo por canales no oficiales
Buscar préstamos en línea puede ser una forma práctica de conocer distintas opciones de financiamiento, aunque es importante tomar precauciones. Hoy en día existen perfiles falsos y personas que se hacen pasar por asesores para obtener dinero o información personal.
Además, algunas ofertas pueden parecer muy atractivas a primera vista, pero pueden ser condiciones engañosas o intentos de fraude. Por eso, es importante aprender a reconocer las señales de alerta.
¿Cómo saber si estás usando un canal oficial?
La forma más sencilla de comprobarlo es ingresar directamente al sitio web de la institución y consultar sus medios de atención autorizados. Si alguien se comunica contigo para ofrecerte financiamiento, también es recomendable confirmar la identidad de quien te atiende.
Presta especial atención a las promesas de aprobación garantizada, la presión para contratar de inmediato o las solicitudes de depósitos anticipados. Estas prácticas suelen ser señales de fraude, al igual que las peticiones de contraseñas, códigos de verificación o información bancaria confidencial.
Si estás interesado en solicitar un préstamo GEM con Lanamóvil, puedes consultar nuestros canales autorizados en la página oficial de contacto o visitar cualquiera de nuestras sucursales para recibir asesoría personalizada.
¿Qué debes saber sobre los préstamos sin buró?
Tener un historial crediticio negativo no significa que todas las opciones de financiamiento estén fuera de tu alcance. Existen préstamos sin buró que permiten pedir dinero sin que tus antecedentes crediticios sean el único factor considerado durante la evaluación.
Desde luego, esto no significa que la aprobación esté garantizada. Las instituciones financieras también pueden revisar tus ingresos, tu situación laboral y tu capacidad de pago antes de autorizar un crédito.
En Lanamóvil, los empleados del GEM pueden pedir un préstamo sin importar su historial en el Buró de Crédito. Cada solicitud se evalúa de manera individual, considerando la situación laboral, los ingresos y la capacidad de pago de cada persona.
Solicita tu préstamo con Lanamóvil
Ahora que sabes qué errores evitar, es momento de encontrar un préstamo que realmente te convenga. En Lanamóvil queremos ayudarte a hacerlo de manera sencilla y segura.
Por eso ofrecemos préstamos pensados especialmente para empleados GEM, con montos desde $2,000 hasta $350,000 MXN, sujetos a evaluación y al perfil de cada solicitante.
Nuestros créditos cuentan con tasa de interés fija y pagos quincenales que se descuentan directamente de tu nómina. Además, nuestro equipo te va a asesorar para que conozcas las opciones disponibles y elijas la más conveniente para ti.
¿Quieres dar el siguiente paso? Cotiza gratis tu préstamo o visita cualquiera de nuestras sucursales. ¡En Lanamóvil estamos para ayudarte!
Preguntas frecuentes
SUSCRÍBETE


Notas Recientes
Blog, Finanzas personales
Top 5 de errores más comunes al solicitar un préstamo GEM en Lanamóvil
Un préstamo puede ayudarte a resolver un imprevisto, pagar una deuda o ...
SEGUIR LEYENDOBlog
¿Cuánto se gasta en México durante el maratón Guadalupe Reyes 2026-2027?
Guía de planeación financiera ...
SEGUIR LEYENDOBlog, Finanzas personales
¿Qué es una tasa fija vs. tasa variable?
Cuando una parte de tus ingresos se va a destinar al pago de un crédito, ...
SEGUIR LEYENDOBlog, Finanzas personales
Diferencia entre pensión y jubilación: lo que debes saber si trabajas en el Gobierno del Estado de México
Si estás cerca del retiro, no tener clara la diferencia entre pensión y ...
SEGUIR LEYENDO