

Blog
Diferencia entre pensión y jubilación: lo que debes saber si trabajas en el Gobierno del Estado de México
09 de octubre 2026
Si estás cerca del retiro, no tener clara la diferencia entre pensión y jubilación puede hacer más difícil entender qué te corresponde y qué puedes esperar. Por eso, en este artículo te explicamos la diferencia entre pensión y jubilación, los principales tipos de pensión para empleados GEM y qué revisar antes de dar ese paso.
Jubilación y pensión no significan lo mismo
Muchas veces escuchamos hablar de pensión y jubilación como si fueran lo mismo. Sin embargo, cuando revisamos con más detalle qué significa cada término, aparece una diferencia bastante clara.
Cuando hablamos de jubilarse, nos referimos al retiro de la vida laboral. Pero eso no alcanza para definir la jubilación, ya que para que suceda deben cumplirse determinadas condiciones durante la etapa laboral de las que vamos a hablar más adelante.
Por otra parte, están las pensiones. Una pensión es una prestación económica que recibe una persona cuando cumple los requisitos establecidos para acceder a ella.
La diferencia más importante, en este punto, es entender que no todas las pensiones comienzan con una jubilación. En el caso de los servidores públicos del GEM, por ejemplo, la legislación contempla otras situaciones que también pueden dar lugar a una pensión.
¿Qué es una pensión y cuándo se puede recibir?
Las pensiones son una solución para aquellas personas que dejan de recibir ingresos por determinadas situaciones. En esos casos, el sistema de seguridad social les brinda un apoyo económico, generalmente quincenal, que ayuda a cubrir al menos una parte de lo que ya no perciben.
Si eres empleado del GEM, estas pensiones pueden tener su origen en diferentes motivos. Algunas están relacionadas con el retiro después de alcanzar determinada edad y acumular ciertos años de servicio.
Otras pueden surgir cuando una inhabilitación impide continuar trabajando o, incluso, a partir del fallecimiento de un servidor público. En este último caso, la pensión le corresponde a los beneficiarios que tengan derecho a recibirla.
Sin embargo, encontrarse en una de estas situaciones no significa que el beneficio se otorgue automáticamente. Cada modalidad establece condiciones propias, que pueden incluir la edad, los años de servicio, el tiempo cotizado o las circunstancias particulares de cada caso.
¿Qué ocurre cuando una persona se jubila?
Jubilarse significa, en primer lugar, cerrar una etapa de la vida laboral. Ahora bien, no alcanza simplemente con decidir dejar de trabajar o llegar a determinada edad.
En el caso de los empleados del GEM, la jubilación está vinculada con la edad y los años de servicio, aunque no todos deben cumplir exactamente los mismos requisitos.
Según la fecha de ingreso al servicio público, pueden exigirse 30 o 35 años de cotización y, en algunos casos, haber alcanzado los 57 o 62 años de edad.
Una vez cumplidas las condiciones que correspondan, la persona puede jubilarse y acceder a la pensión asociada a esa modalidad.
NOTA: Estos requisitos de edad pueden modificarse con el tiempo. Actualmente existen cambios normativos que contemplan un incremento gradual de la edad requerida para determinados casos, por lo que conviene revisar la legislación vigente al momento de iniciar el trámite.
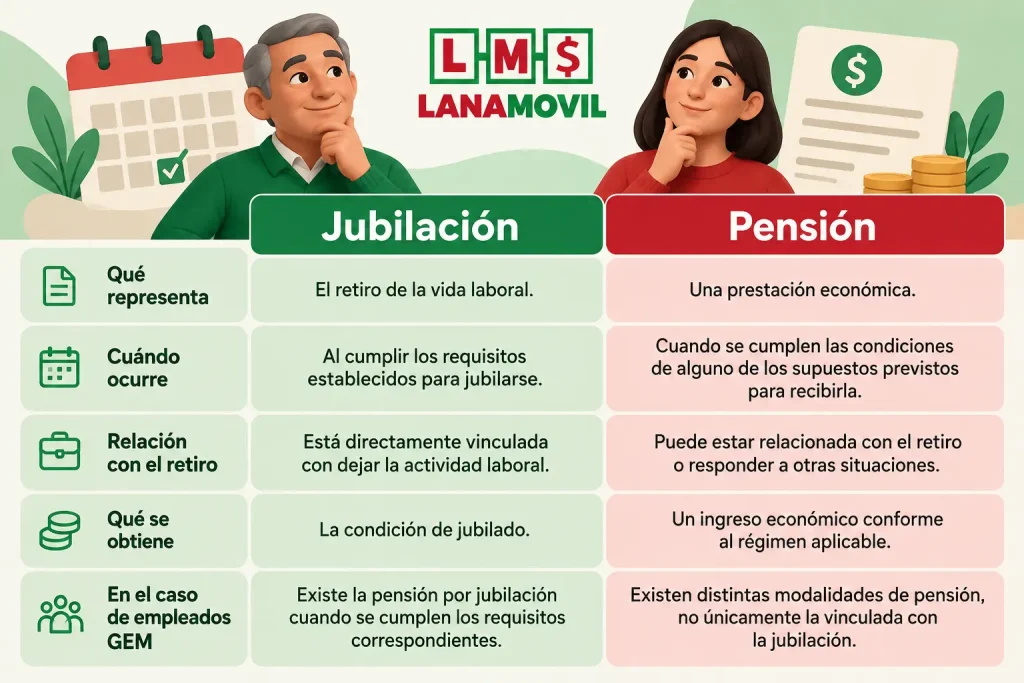
Principales diferencias entre pensión y jubilación
Hasta aquí vimos que la jubilación puede ser el punto de partida para acceder a una pensión, aunque ambas cumplen funciones distintas.
Para entender mejor esa relación, conviene comparar qué representa cada una, cuándo ocurre y qué condiciones intervienen:
¿Qué tipos de pensión existen para los empleados GEM?
Si pensamos en la jubilación como una de las puertas de entrada a una pensión, queda más claro por qué existen otras modalidades.
Más allá del retiro de la vida laboral, las pensiones también buscan ayudar cuando aparecen situaciones que afectan los ingresos del trabajador o de sus beneficiarios.
A partir de esas situaciones, pueden existir distintos tipos de pensión:
Pensión por jubilación
Tal como explicamos antes, es la que corresponde a quien finaliza su vida laboral después de reunir los requisitos establecidos para jubilarse.
Retiro por edad y tiempo de servicio
Aunque puede confundirse con la jubilación, esta modalidad está pensada para las personas que alcanzan la edad requerida pero no cuentan con los años de servicio suficientes para jubilarse.
Como referencia, en este caso se debe contar con al menos 17 años de servicio en lugar de 30 o 35, aunque los requisitos aplicables pueden variar según el régimen de cada trabajador.
Además, como puedes imaginarte, el monto de la pensión también suele ser menor, ya que aumenta según el tiempo acumulado.
Pensión por retiro en edad avanzada
Si en la modalidad anterior la clave está en combinar la edad con los años de servicio, en este caso cobra mayor peso el haber alcanzado una edad más avanzada.
Por eso, según la fecha de ingreso al servicio público, pueden exigirse 12 o 15 años de cotización, y haber cumplido entre 60 y 67 años de edad.
Pensión por inhabilitación
A diferencia de las anteriores, la pensión por inhabilitación no parte de haber alcanzado cierta edad o acumulado determinados años de servicio. En este caso, el motivo es una incapacidad que le impide al trabajador poder continuar con su actividad laboral.
A partir de ahí, las condiciones dependen de cómo se haya originado esa inhabilitación, ya que no se trata igual una causa relacionada con el trabajo que una ajena al servicio.
Independientemente de eso, en ambos casos la incapacidad debe quedar acreditada con una evaluación médica.
Antes de jubilarte, revisa también tus finanzas
El momento de la jubilación marca un antes y un después en la vida de una persona. Eso aplica a muchos aspectos, pero uno de los más importantes es el económico.
Al dejar la etapa laboral activa, también cambia la forma en que recibes tus ingresos como empleado GEM. El sueldo habitual deja de ser la referencia principal y en su lugar pasa a estar la pensión que corresponda, cuyo monto puede ser distinto al que estabas acostumbrado a recibir.
Por eso, si bien no necesitas tener cada gasto futuro resuelto desde ese momento, sí te conviene llegar a esta etapa con una idea clara de cuánto vas a necesitar, qué compromisos van a seguir vigentes y qué gastos importantes tienes por delante.
Revisa las deudas que seguirás pagando
Terminar la vida laboral no significa dejar atrás las deudas. De hecho, incluso puede suceder lo contrario, ya que los ingresos pueden bajar, pero no necesariamente las cuotas pendientes.
Por eso, si tienes un crédito que va a seguir vigente después de tu fecha prevista de retiro, conviene pensar cómo vas a afrontar esas cuotas cuando ya no recibas el mismo ingreso que durante tu etapa como trabajador activo.
La idea es evitar que una obligación asumida hoy termine pesando más de lo esperado en tu presupuesto futuro. Por eso, si quieres comenzar a prepararte desde ahora, te recomendamos nuestro artículo sobre cómo crear un plan de ahorro y organizar mejor tu dinero para alcanzar tus próximos objetivos.
Anticipa los gastos importantes
Una reparación en casa, un proyecto familiar o cualquier otro gasto importante puede necesitar una cantidad de dinero que no siempre es fácil de cubrir de un momento a otro.
Por eso, si sabes que alguno de esos gastos puede aparecer en los próximos años, conviene anticiparlo. Así puedes decidir qué necesitas resolver antes de jubilarte, qué puede esperar un poco más y cuánto dinero deberías reservar para cada caso.
De esta manera, no solo llegas mejor preparado al retiro desde lo laboral, sino también con una idea más clara de cómo organizar tus finanzas durante esa nueva etapa.
¿Necesitas resolver un gasto antes de jubilarte?
Si al revisar tus próximos años identificaste un gasto importante que necesitas afrontar antes de jubilarte, lo primero es definir cuánto dinero necesitas realmente y cómo ese compromiso puede afectar tu presupuesto.
Mientras sigas trabajando como empleado GEM, una opción que puedes evaluar es el crédito vía nómina de Lanamóvil, con pagos que se descuentan directamente de tu nómina de forma quincenal.
En esta etapa, además de revisar el monto solicitado, es especialmente importante considerar tu capacidad de pago y el plazo del préstamo. Si estás cerca del retiro, conocer durante cuánto tiempo vas a hacer los pagos te va a permitir tomar una decisión acorde con tus ingresos actuales y con la transición hacia la jubilación.
Si ya tienes claro cuánto necesitas, puedes cotizar gratis tu crédito vía nómina con Lanamóvil, o acercarte a una de nuestras sucursales para recibir atención personalizada.
Preguntas frecuentes
SUSCRÍBETE


Notas Recientes
Blog, Finanzas personales
Diferencia entre pensión y jubilación: lo que debes saber si trabajas en el Gobierno del Estado de México
Si estás cerca del retiro, no tener clara la diferencia entre pensión y ...
SEGUIR LEYENDOBlog, Finanzas personales
¿Cuánto cuesta una boda en México? Opciones para financiarla si eres empleado del GEM
Organizar una boda puede ser tan emocionante como costoso. Empiezas ...
SEGUIR LEYENDOBlog, Finanzas personales
Primer crédito para empleados GEM: qué deben considerar los más jóvenes
Si eres un empleado GEM joven y estás por pedir tu primer crédito, es ...
SEGUIR LEYENDOBlog, Finanzas personales
¿Qué es el interés compuesto y cómo puede cambiar tu vida financiera?
Guía para personal GEM El interés compuesto es uno de los conceptos más ...
SEGUIR LEYENDO