

Blog
Primer crédito para empleados GEM: qué deben considerar los más jóvenes
17 de septiembre 2026
Si eres un empleado GEM joven y estás por pedir tu primer crédito, es importante que sepas qué revisar antes de tomar una decisión. Para ayudarte en ese proceso, en este artículo te explicaremos cómo comparar una oferta, qué debes entender sobre el CAT, el historial y el Buró de Crédito, y cómo elegir un monto que puedas manejar sin desajustar tus finanzas.
Préstamo personal o crédito de nómina: ¿qué opción puede convenirte más?
Cuando estás por sacar tu primer crédito, es normal que no tengas clara la diferencia entre términos parecidos como préstamo personal y crédito de nómina. Aunque son similares, debes saber que no funcionan igual.
La clave está en cómo se relacionan con tu sueldo, la forma en que haces los pagos y las condiciones para pedirlos. Una vez que entiendas esas diferencias te será mucho más sencillo elegir la opción que se ajuste a lo que necesitas.
Préstamo personal: pagos por tu cuenta
Cuando pides un préstamo personal, recibes una cantidad de dinero para cubrir una necesidad concreta y luego la devuelves poco a poco, en pagos acordados con la institución.
Además del dinero que recibes, también debes tomar en cuenta los intereses y posibles cargos. Y como el pago no se descuenta directamente de tu nómina, eres tú quien tiene que estar pendiente de cada fecha y de hacer el abono correspondiente.
Por eso, si es tu primer crédito, conviene tener claro desde el inicio cuánto recibirás, cuánto pagarás en cada cuota y durante cuánto tiempo.
Crédito de nómina: descuentos directos de tu sueldo
Los créditos de nómina son bastante diferentes. En primer lugar, están pensados para personas que reciben ingresos de manera mensual o quincenal por su trabajo. Es por eso que, en lugar de manejar el préstamo como un pago separado, las cuotas se descuentan directamente de la nómina en las fechas acordadas.
Para un empleado GEM que solicita su primer crédito, esto tiene una ventaja única. Como el financiamiento sale del ingreso que ya recibes de manera regular, puedes saber desde el principio qué parte de cada quincena va a estar comprometida y organizar el resto de tus gastos con más facilidad.
Tu primer crédito y el historial crediticio: ¿qué necesitas saber?
Si nunca has pedido un crédito, es posible que tengas poco o ningún historial crediticio. Eso no es algo malo, simplemente significa que todavía hay poca información sobre cómo has manejado este tipo de pagos.
El historial crediticio es el lugar donde se reúnen datos sobre los préstamos que has tenido y la forma en que los has pagado. Ahí pueden aparecer, por ejemplo, pagos a tiempo, retrasos o deudas que todavía siguen activas.
¿Y qué pasa con el Buró de Crédito?
Estar ahí no significa que tengas problemas con tus finanzas ni que formes parte de una “lista negra”. El Buró simplemente registra información sobre las personas que han tenido algún tipo de crédito.
Por eso, no es lo mismo:
- No tener historial, algo común si nunca antes habías pedido crédito.
- Tener un buen registro de pagos, porque has cumplido en tiempo y forma.
- Tener retrasos o adeudos pendientes, que también pueden quedar registrados.
Y si eres empleado GEM, hay algo más que debes saber: en Lanamóvil puedes pedir un préstamo sin importar tu Buró de Crédito.
¿Quieres seguir aprendiendo a manejar mejor tu dinero?En el blog de Lanamóvil encontrarás más consejos sobre créditos, ahorro y finanzas personales pensados para ayudarte a tomar decisiones con mayor claridad.
Tasa de interés, CAT y pago quincenal: cómo entender tu primera oferta de crédito
Cuando recibes tu primera oferta de crédito, es normal que te llame la atención el monto que recibirás o lo bajas que parecen las cuotas. Es ahí donde debes tomarte un tiempo y analizar qué estás contratando realmente.
Para eso, lo único que necesitas es entender todos los datos que aparecen en la oferta de crédito.
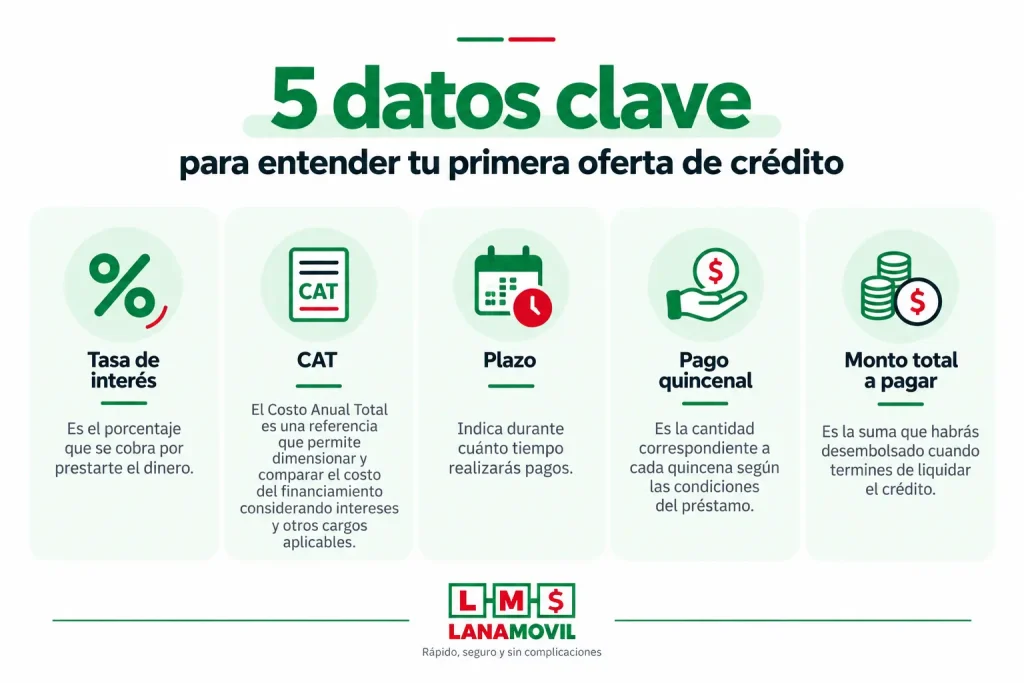
Ahí hay dos términos a los que debes prestar especial atención: la tasa de interés y el CAT. Aunque están relacionados, no significan lo mismo.
La tasa de interés indica cuánto te cobra la institución por prestarte el dinero. El CAT, en cambio, es un porcentaje que te ayuda a comparar qué tan costoso puede ser un crédito, porque considera la tasa de interés y otros cargos asociados. Puede sonar un poco técnico, pero con el siguiente ejemplo va a ser mucho más fácil entenderlo.
Ejemplo de tasa de interés, CAT y pago quincenal
Imagina que necesitas $15,000 y recibes una propuesta con estas características:
- Monto recibido: $15,000;
- tasa de interés anual: 36 %;
- CAT aproximado: 43 %;
- plazo: 24 quincenas;
- pago: $750 por quincena
Las cifras son únicamente ilustrativas y no corresponden a una oferta comercial de Lanamóvil.
¿Qué puedes entender a partir de estos datos?
El pago quincenal te indica cuánto dinero vas a destinar de tu ingreso cada 15 días. En este caso, serían $750 durante 24 quincenas. Si quieres saber cuánto terminarías pagando a lo largo de todo el plazo, puedes hacer esta cuenta:
$750 × 24 quincenas = $18,000
Es decir, recibirías $15,000 y, según este ejemplo, pagarías un total de $18,000.
Ahora bien, la tasa de interés anual del 36% no significa que vayas a pagar $5,400 extra sobre los $15,000. Más bien, es solamente un porcentaje que se usa para calcular los intereses del préstamo a lo largo del tiempo.
Lo mismo pasa con el CAT del 43%: no tienes que sumar $6,450 a los $15,000. El CAT sirve principalmente para comparar créditos, porque reúne la tasa de interés y otros costos que pueda tener el financiamiento.
¿Cuánto pedir en tu primer crédito?
Un error muy común es pensar que, si tienes un crédito preaprobado, lo mejor es aprovechar el monto máximo. Muchas veces, eso termina en cuotas muy altas que, a la larga, se vuelven difíciles de pagar.
Por eso, te recomendamos elegir el monto según el motivo que te llevó a buscar financiamiento.
Por ejemplo, si necesitas $12,000 para cubrir un gasto concreto y tienes acceso a una cantidad superior, pedir el máximo disponible solo porque puedes hacerlo aumentaría tu deuda sin resolver una necesidad adicional.
Un buen camino para tomar la decisión es:
1. Define para qué necesitas el crédito
Antes de pensar en cuánto puedes pedir, parte del gasto que quieres cubrir. Tener claro el objetivo te ayuda a calcular una cifra más realista y evita que pidas dinero de más sin una necesidad concreta.
2. Pide solo el monto que realmente necesitas
Una vez que sabes cuánto cuesta lo que quieres financiar, usa esa cifra como referencia. Que tengas acceso a un monto mayor no significa que te convenga pedirlo completo.
3. Revisa cómo afecta ese pago a tu quincena
Antes de decidir, considera cuánto dinero te va a quedar disponible después de cada pago. El crédito debe poder convivir con tus gastos habituales, servicios, transporte y otros compromisos sin dejarte demasiado justo.
La pregunta, entonces, no es solamente “¿cuánto me pueden prestar?”, sino “¿cuánto necesito financiar para resolver este gasto?”
¿Ya tienes claro cuánto necesitas? Cotiza tu préstamo y conoce las opciones disponibles para financiarlo.
Errores que conviene evitar al solicitar tu primer préstamo
Ahora que ya sabes cómo funciona un crédito, te va a resultar más sencillo detectar decisiones que podrían complicarte el pago de tus cuotas. Por eso, antes de contratar uno, ten especial cuidado de no cometer alguno de estos errores habituales:
- Pedir el monto máximo sin tener un destino definido para todo el dinero.
- Elegir una oferta únicamente porque la cuota parece baja, sin comparar su costo completo.
- Aceptar un plazo sin tener claro cuántos pagos implica y cuándo terminarás de cubrirlos.
- Contratar sin conocer el mecanismo de pago, las fechas y las condiciones que tendrás que cumplir.
Ahora ya sabes: antes de contratar un crédito, lee la oferta completa y resuelve cualquier duda antes de aceptarla. Esa es la mejor base para decidir con responsabilidad financiera.
Tu primer crédito con Lanamóvil: ¿cómo puedes solicitarlo si eres empleado GEM?
En Lanamóvil conocemos de cerca las necesidades de los empleados GEM. Hoy gestionamos más de 1,700 préstamos al mes, contamos con más de 300 asesores y tenemos cuatro sucursales en el Estado de México.
Con nosotros puedes acceder a un préstamo con pago vía nómina y sin importar tu Buró de Crédito. El primer paso es hacer una cotización para conocer cuánto puedes pedir y qué condiciones aplicarían en tu caso.
A partir de ahí, vas a poder revisar la propuesta con calma y decidir si se ajusta a lo que necesitas.
¿Listo para dar el siguiente paso? Cotiza tu préstamo con Lanamóvil hoy y conoce una opción pensada especialmente para ti.
Preguntas frecuentes
SUSCRÍBETE


Notas Recientes
Blog, Finanzas personales
Primer crédito para empleados GEM: qué deben considerar los más jóvenes
Si eres un empleado GEM joven y estás por pedir tu primer crédito, es ...
SEGUIR LEYENDOBlog, Finanzas personales
Créditos de nómina de Lanamóvil vs. préstamos de las fintech
Elegir un préstamo personal no debería basarse únicamente en la rapidez ...
SEGUIR LEYENDOBlog, Estabilidad económica
¿Necesitas un crédito para el enganche de tu coche?
¡Te platicamos cómo obtenerlo siendo empleado GEM! ...
SEGUIR LEYENDOBlog, Finanzas personales
¿Qué es el interés compuesto y cómo puede cambiar tu vida financiera?
Guía para personal GEM El interés compuesto es uno de los conceptos más ...
SEGUIR LEYENDO